

 专业文章
穿透之下:上市公司“关键少数”的刑事责任风险与合规隔离
穿透之下:上市公司“关键少数”的刑事责任风险与合规隔离
宋唐吟 | 2026-11-17
近两年来,对上市公司“关键少数”的追责明显由行政处罚向刑事追诉延伸。证监会执法数据显示,2025年查办“关键少数”滥用优势地位“掏空”、占用上市公司资金超亿元的案件32起,向公安机关移送涉嫌证券期货犯罪案件线索172起、涉及违法主体五百余人。2026年4月,证监会在部署年度财务造假专项行动时进一步要求“坚决向公安机关移送一批涉嫌欺诈发行、违规披露、背信损害上市公司利益的案件线索”。资金占用、违规担保与信息披露违法是其中最为集中的三类行为,追究对象几乎全部指向控股股东、实际控制人和董监高。
一、资金占用、违规担保与信息披露违法的罪名解析与裁判倾向
(一)资金占用与违规担保的对应罪名
资金占用与违规担保实践中主要涉及三类罪名:
(二)信息披露违法的罪主要罪名
信息披露违法主要涉及违规披露、不披露重要信息罪与欺诈发行证券罪,前者经《刑法修正案(十一)》修正后最高刑提高至十年。两罪均单独规定了控股股东、实际控制人的责任,但追责尺度存在差异:欺诈发行证券罪第160条第二款仅规定控股股东、实际控制人“组织、指使”实施前款行为;违规披露、不披露重要信息罪第161条第二款则在“实施或者组织、指使实施”之外,还将控股股东、实际控制人“隐瞒相关事项导致”公司违规披露的情形一并纳入处罚范围。
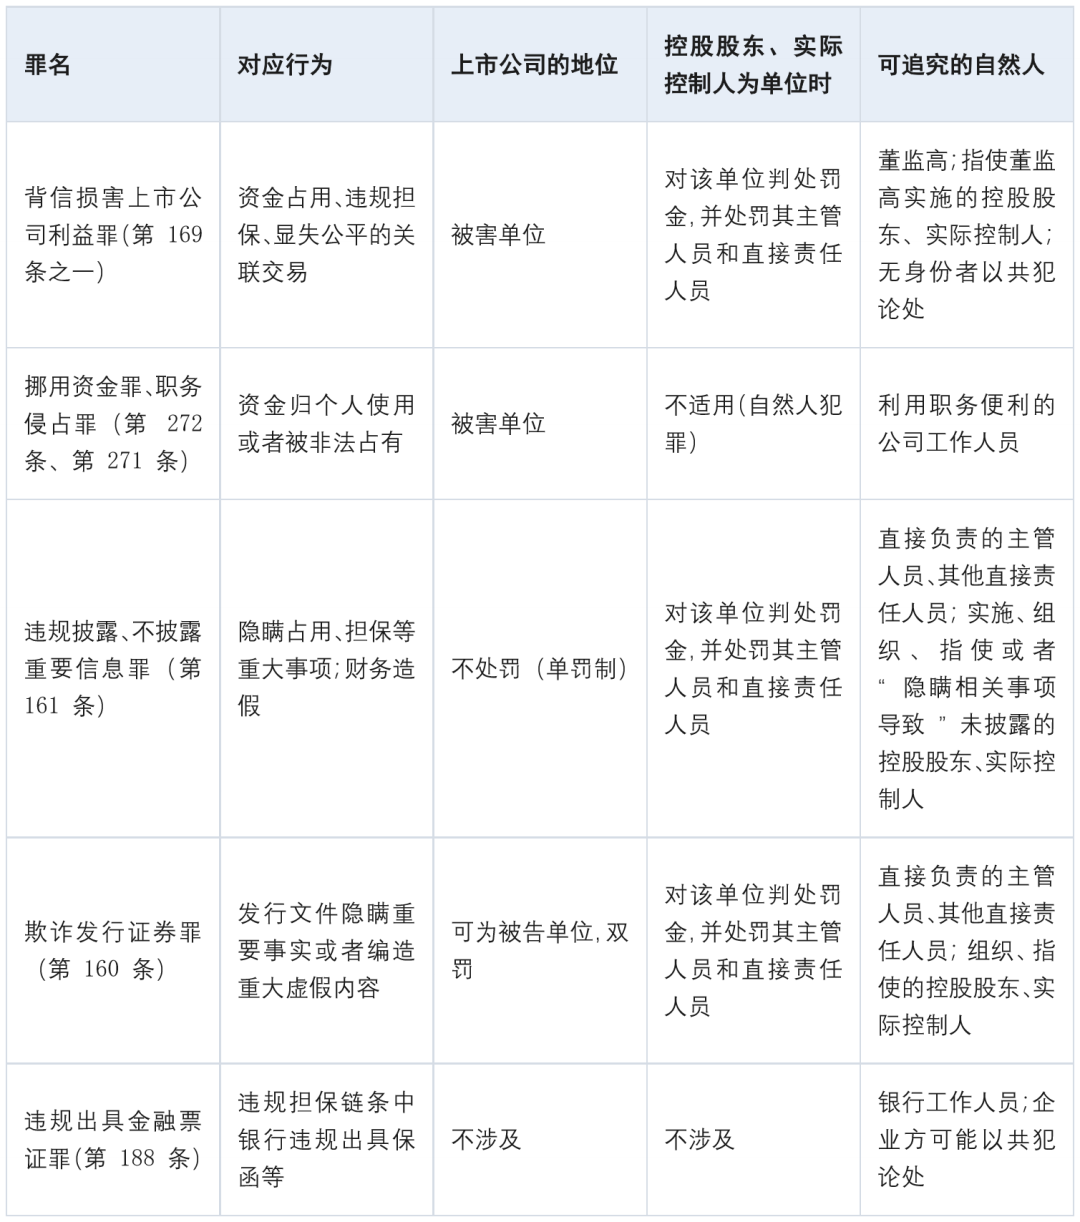
(三)裁判倾向的观察
二、“关键少数”的刑事责任
(一)单位犯罪中的自然人责任
单位犯罪实行双罚制,依《刑法》第三十一条,除对单位判处罚金外,仅处罚 "直接负责的主管人员" 与 "其他直接责任人员" 两类自然人。这一表述本身即确立了定罪标准:法律追究的不是名义上的职位高低,而是行为人在单位犯罪的决策、组织、实施链条中实际发挥的功能。
2001 年《全国法院审理金融犯罪案件工作座谈会纪要》明确,"直接负责的主管人员",是指在单位犯罪中起决定、批准、授意、纵容、指挥等作用的人员;"其他直接责任人员",是指具体实施犯罪并起较大作用的人员,而受单位领导指派或奉命、仅被动参与实施的人员,一般不宜作为直接责任人员追究刑事责任。最高人民检察院经济犯罪检察厅 2024 年 8 月发布的《关于办理财务造假犯罪案件有关问题的解答》(以下简称《解答》)进一步要求,结合行为人的控制权、决策权和具体管理职责,认定签字确认虚假披露文件者是否 "明知"。可见,是否追责、以何身份追责,取决于其是否实际支配了犯罪的形成与实施,与是否挂名、是否具有相应头衔并无必然关联。
以张某文案北京三中院(【 2023 】京 03 刑初 16 号)为例,该案公司有两名实际控制人,职务身份本属同一层级:兼任董事长、总经理的张某文,在公司收到合计 1.8 亿余元的诉讼材料后,擅自决定不予披露,系该隐瞒行为的实际决策者,因而被追究刑事责任;另一名实际控制人时任副董事长、副总经理,虽同为实控人,却未实际主导、作出这一隐瞒决定,仅受到行政处罚。两名实控人头衔相近、身份相当,但法律后果差异极大,其区别不在于职务,而在于谁实际作出了不予披露的决定。
(二)特殊情形:身份错位
身份错位是指名义职责与实际权力相分离:签字者未必是决策者,决策者又可能不在公司任职。
对有实权而无名义者,刑法以“组织、指使”条款将其直接纳入处罚范围。背信罪是身份犯,若无第169条之一第二款,不在上市公司任职的控股股东、实际控制人只能以教唆犯或帮助犯身份进入共同犯罪;该款将“指使”规定为依照第一款处罚的行为,实质上把幕后者提升为与董监高同等的责任主体。信息披露领域的扩张更进一步:四部门2022年发布的九好集团案中,虚假信息由拟借壳的非上市公司提供,名义披露主体却是上市公司,典型案例明确第161条所称“依法负有信息披露义务的公司、企业”还包括进行收购、重大资产重组、再融资、重大交易的有关各方,九好集团实际控制人郭某军被判处有期徒刑二年三个月。披露责任由此随实际控制与信息提供关系移动,而不以名义身份为限。需要注意的是,《刑法修正案(十二)》将非法经营同类营业罪等扩展适用于民营企业董监高时并未设置指使条款,民营上市公司的实际控制人在这些罪名中仍只能以共犯身份承担责任。
对有名义而无实权者,刑法并不当然免责,关键在于行为人在自身职责范围内是否尽到了应有的注意与异议义务。在证明责任上,签字、经办行为本身即形成 "明知" 的推定,行为人若主张自己仅奉命行事、并不知情,须由其举出反证推翻。根据《关于办理财务造假犯罪案件有关问题的解答》(《解答》),行为人在其职责范围内签字确认虚假披露文件的,"明知" 即告成立,仅作口头异议却仍照常签署、未提出书面反对、未拒绝签字或未向上级机关、监管部门反映的,难以推翻这一推定。
三、证据标准、审判关键与合规建议
(一)证据标准与审判关键
此类案件的审判关键集中于三处。
证据来源方面,行政执法与刑事司法的衔接已有明确法律依据。根据《中华人民共和国刑事诉讼法》第五十四条第二款规定,行政机关在行政执法和查办案件过程中收集的物证、书证、视听资料、电子数据等证据材料,在刑事诉讼中可以作为证据使用。
这一规则在证券犯罪案件中体现尤为突出。獐子岛财务造假案中,被告人到案后否认造假事实,且销毁了采捕记录、财务数据等原始材料,导致直接书证缺失。中国证券监督管理委员会在调查阶段调取的 27 条采捕船只北斗导航定位数据,以及委托专业机构还原的航行轨迹、采捕海域测算报告,成为认定公司虚增利润、虚假披露的核心证据;上述行政调查阶段收集的电子数据、鉴定意见及当事人陈述,均在刑事诉讼中作为证据使用,最终支撑了有罪判决。
(二)合规建议
如上所说,关键少数刑事责任的核心在于其在犯罪中的实际作用,那么上市公司合规的着力点便在于日常注重建立证明权责边界的证据,若权责划分仅为口头约定,案发后往往难以还原事实。


